Que faire dans la première heure ?
Protégez d'abord vos biens et votre sécurité, la recherche de la cause viendra ensuite. Placez une bassine ou un seau sous le point de chute, avec une serpillière au fond pour éviter les éclaboussures. Déplacez les meubles, les cartons et les appareils électriques qui se trouvent dessous. Couvrez ce qui ne peut pas bouger avec une bâche ou un drap plastique.
Si l'eau s'approche d'un plafonnier, d'une prise, d'un boîtier ou d'un câble, coupez le circuit concerné au tableau électrique, ou le disjoncteur général en cas de doute. N'allumez pas une lampe dont le plafond ruisselle. Si le plâtre du plafond gonfle et forme une poche, éloignez-vous et éloignez les enfants : un plafond gorgé d'eau peut céder.
Prenez ensuite des photos et une courte vidéo : la tache, l'eau qui tombe, les objets abîmés, l'heure. Ces images serviront pour votre assureur et pour le couvreur.
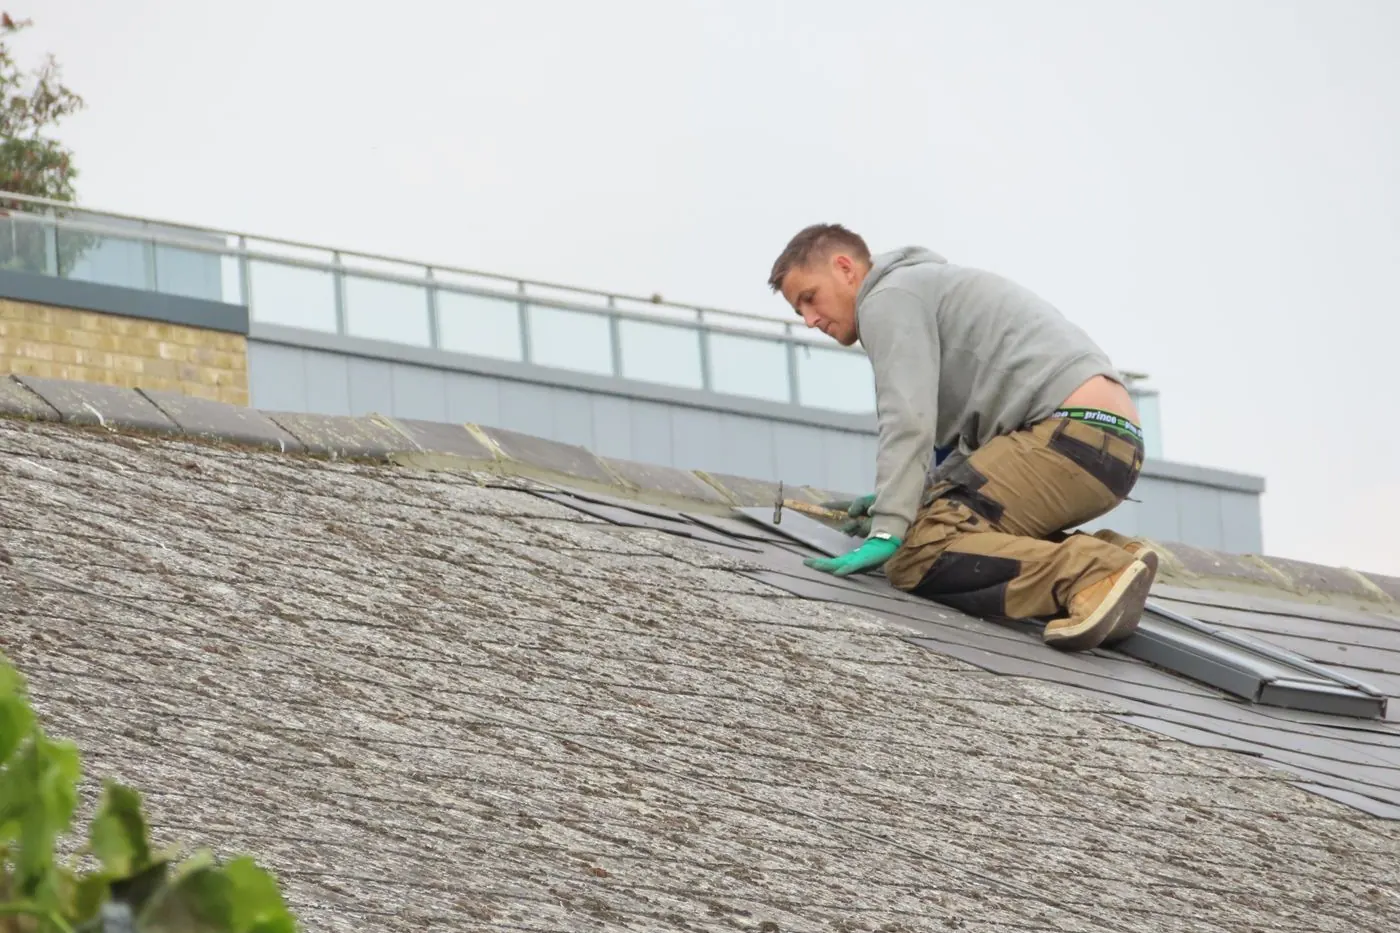
À retenir : on ne monte jamais sur un toit mouillé, même pour « juste remettre une tuile ». Un toit glissant sous la pluie est un risque de chute grave. MonRéseauTravaux n'est pas un service d'urgence : si la situation met des personnes en danger, appelez les secours.
D'où peut venir l'eau ?
Le point où l'eau tombe n'est presque jamais le point où elle entre. L'eau glisse le long d'un chevron ou d'un écran sous la toiture avant de goutter plus loin. Les causes les plus fréquentes sont connues des couvreurs :
- Une tuile ou une ardoise cassée, déplacée par le vent ou poussée par la mousse.
- Un solin fissuré ou décollé, c'est-à-dire la jonction étanche entre la toiture et une cheminée ou un mur.
- Le faîtage, la ligne en haut du toit, quand le mortier ou les closoirs se sont dégradés.
- Une fenêtre de toit dont le raccord d'étanchéité a vieilli.
- Une gouttière bouchée qui déborde et renvoie l'eau sous les premières rangées de tuiles.
Il existe aussi une fausse fuite : la condensation. Dans des combles mal ventilés, l'humidité de la maison se condense sous la toiture par temps froid et retombe en gouttes, même sans pluie. Si votre « fuite » apparaît surtout lors des matins froids et secs, parlez-en au couvreur : le remède n'est pas le même.
Comment observer sans prendre de risque ?
Vous pouvez faire un premier repérage utile en restant au sol ou à l'intérieur. Depuis le jardin ou le trottoir d'en face, regardez la toiture avec des jumelles ou le zoom de votre téléphone : une tuile décalée, un trou de lumière, une gouttière qui déborde se voient souvent. Si vos combles sont accessibles par une trappe et un plancher solide, montez-y avec une lampe pendant ou juste après la pluie et repérez les traces humides sur le bois ou l'isolant. Notez tout et photographiez. Ce repérage aide le couvreur à préparer son intervention, il ne la remplace pas.
Faut-il prévenir son assureur, et dans quel délai ?
Oui, et vite. Une infiltration par la toiture qui abîme votre logement se déclare en général au titre de la garantie dégâts des eaux de votre assurance habitation, ou de la garantie tempête si le vent a arraché des tuiles : c'est votre contrat qui le précise. Selon la fiche officielle de justice.fr, vous devez prévenir l'assureur dès que vous avez connaissance du sinistre, dans le délai fixé par le contrat, qui est au minimum de 5 jours ouvrés.
Dans votre déclaration, indiquez la date, la nature des dégâts, ce qui est abîmé et les démarches déjà faites, comme l'appel à un couvreur. Joignez vos photos. Faites réparer la fuite sans attendre pour éviter que les dommages s'aggravent, gardez les factures de cette intervention d'urgence, mais ne lancez pas la remise en état de l'intérieur (plafond, peinture, parquet) sans l'accord de l'assureur. Gardez aussi les objets abîmés jusqu'au passage de l'expert éventuel.
Vous êtes locataire ou en copropriété ? Prévenez aussi votre propriétaire ou le syndic, car la toiture ne relève pas de vous seul.
Qui pose une bâche provisoire ?
Un bâchage d'urgence se fait par un professionnel équipé, pas par vous. Le couvreur sait où fixer la bâche sans arracher d'autres tuiles et sans la transformer en voile au premier coup de vent. Il peut aussi remplacer tout de suite quelques éléments s'il a le matériel. Demandez-lui un document qui décrit ce qu'il a fait : il vous servira pour l'assurance.
Méfiez-vous des personnes qui sonnent chez vous juste après un orage en proposant de « tout refaire » le jour même. Le Code de la consommation interdit au démarcheur à domicile d'encaisser le moindre paiement pendant 7 jours, sauf pour des travaux de réparation urgents que vous avez vous-même demandés. Un inconnu qui vient frapper à votre porte n'est pas quelqu'un que vous avez appelé. Notre article sur les arnaques au démarchage détaille les signaux d'alerte.
Comment obtenir un devis de réparation sérieux ?
Une fois l'urgence passée, il faut une vraie réparation, chiffrée par écrit. Un bon devis précise la zone traitée, la cause identifiée, les éléments remplacés et la nature des travaux. Si le couvreur découvre que la toiture est très usée, il doit vous le dire et vous expliquer s'il vaut mieux réparer ou envisager une réfection : notre guide sur les signes qu'une toiture est à refaire vous aide à comprendre ses arguments. Pour décoder le document, lisez aussi comment lire un devis de travaux.
Avant de signer, demandez l'attestation d'assurance décennale du couvreur et vérifiez que l'activité de couverture y figure. Le service public rappelle que cette attestation doit être jointe au devis pour les travaux concernés.
Chez MonRéseauTravaux, nous vérifions en amont le SIRET, les assurances, les activités couvertes, les références et les avis Google de chaque couvreur, avec une note d'au moins 4,5 sur 5 et 10 avis minimum. Vous pouvez décrire votre problème de toiture : nous vous rappelons pour préciser la demande, puis nous la confions à un seul couvreur disponible dans votre secteur, quand nous en avons un. Votre demande n'est jamais revendue. Le couvreur reste seul responsable de son devis, de ses travaux et de ses garanties. Pour en savoir plus, voyez comment nous sélectionnons les artisans.